【#757】180億円の4号ファンドで挑む「Asia Origin」 ジェネシア・ベンチャーズのアジア投資戦略
2026.09.17
281 views


ベンチャー起業ベンチャーキャピタルVC
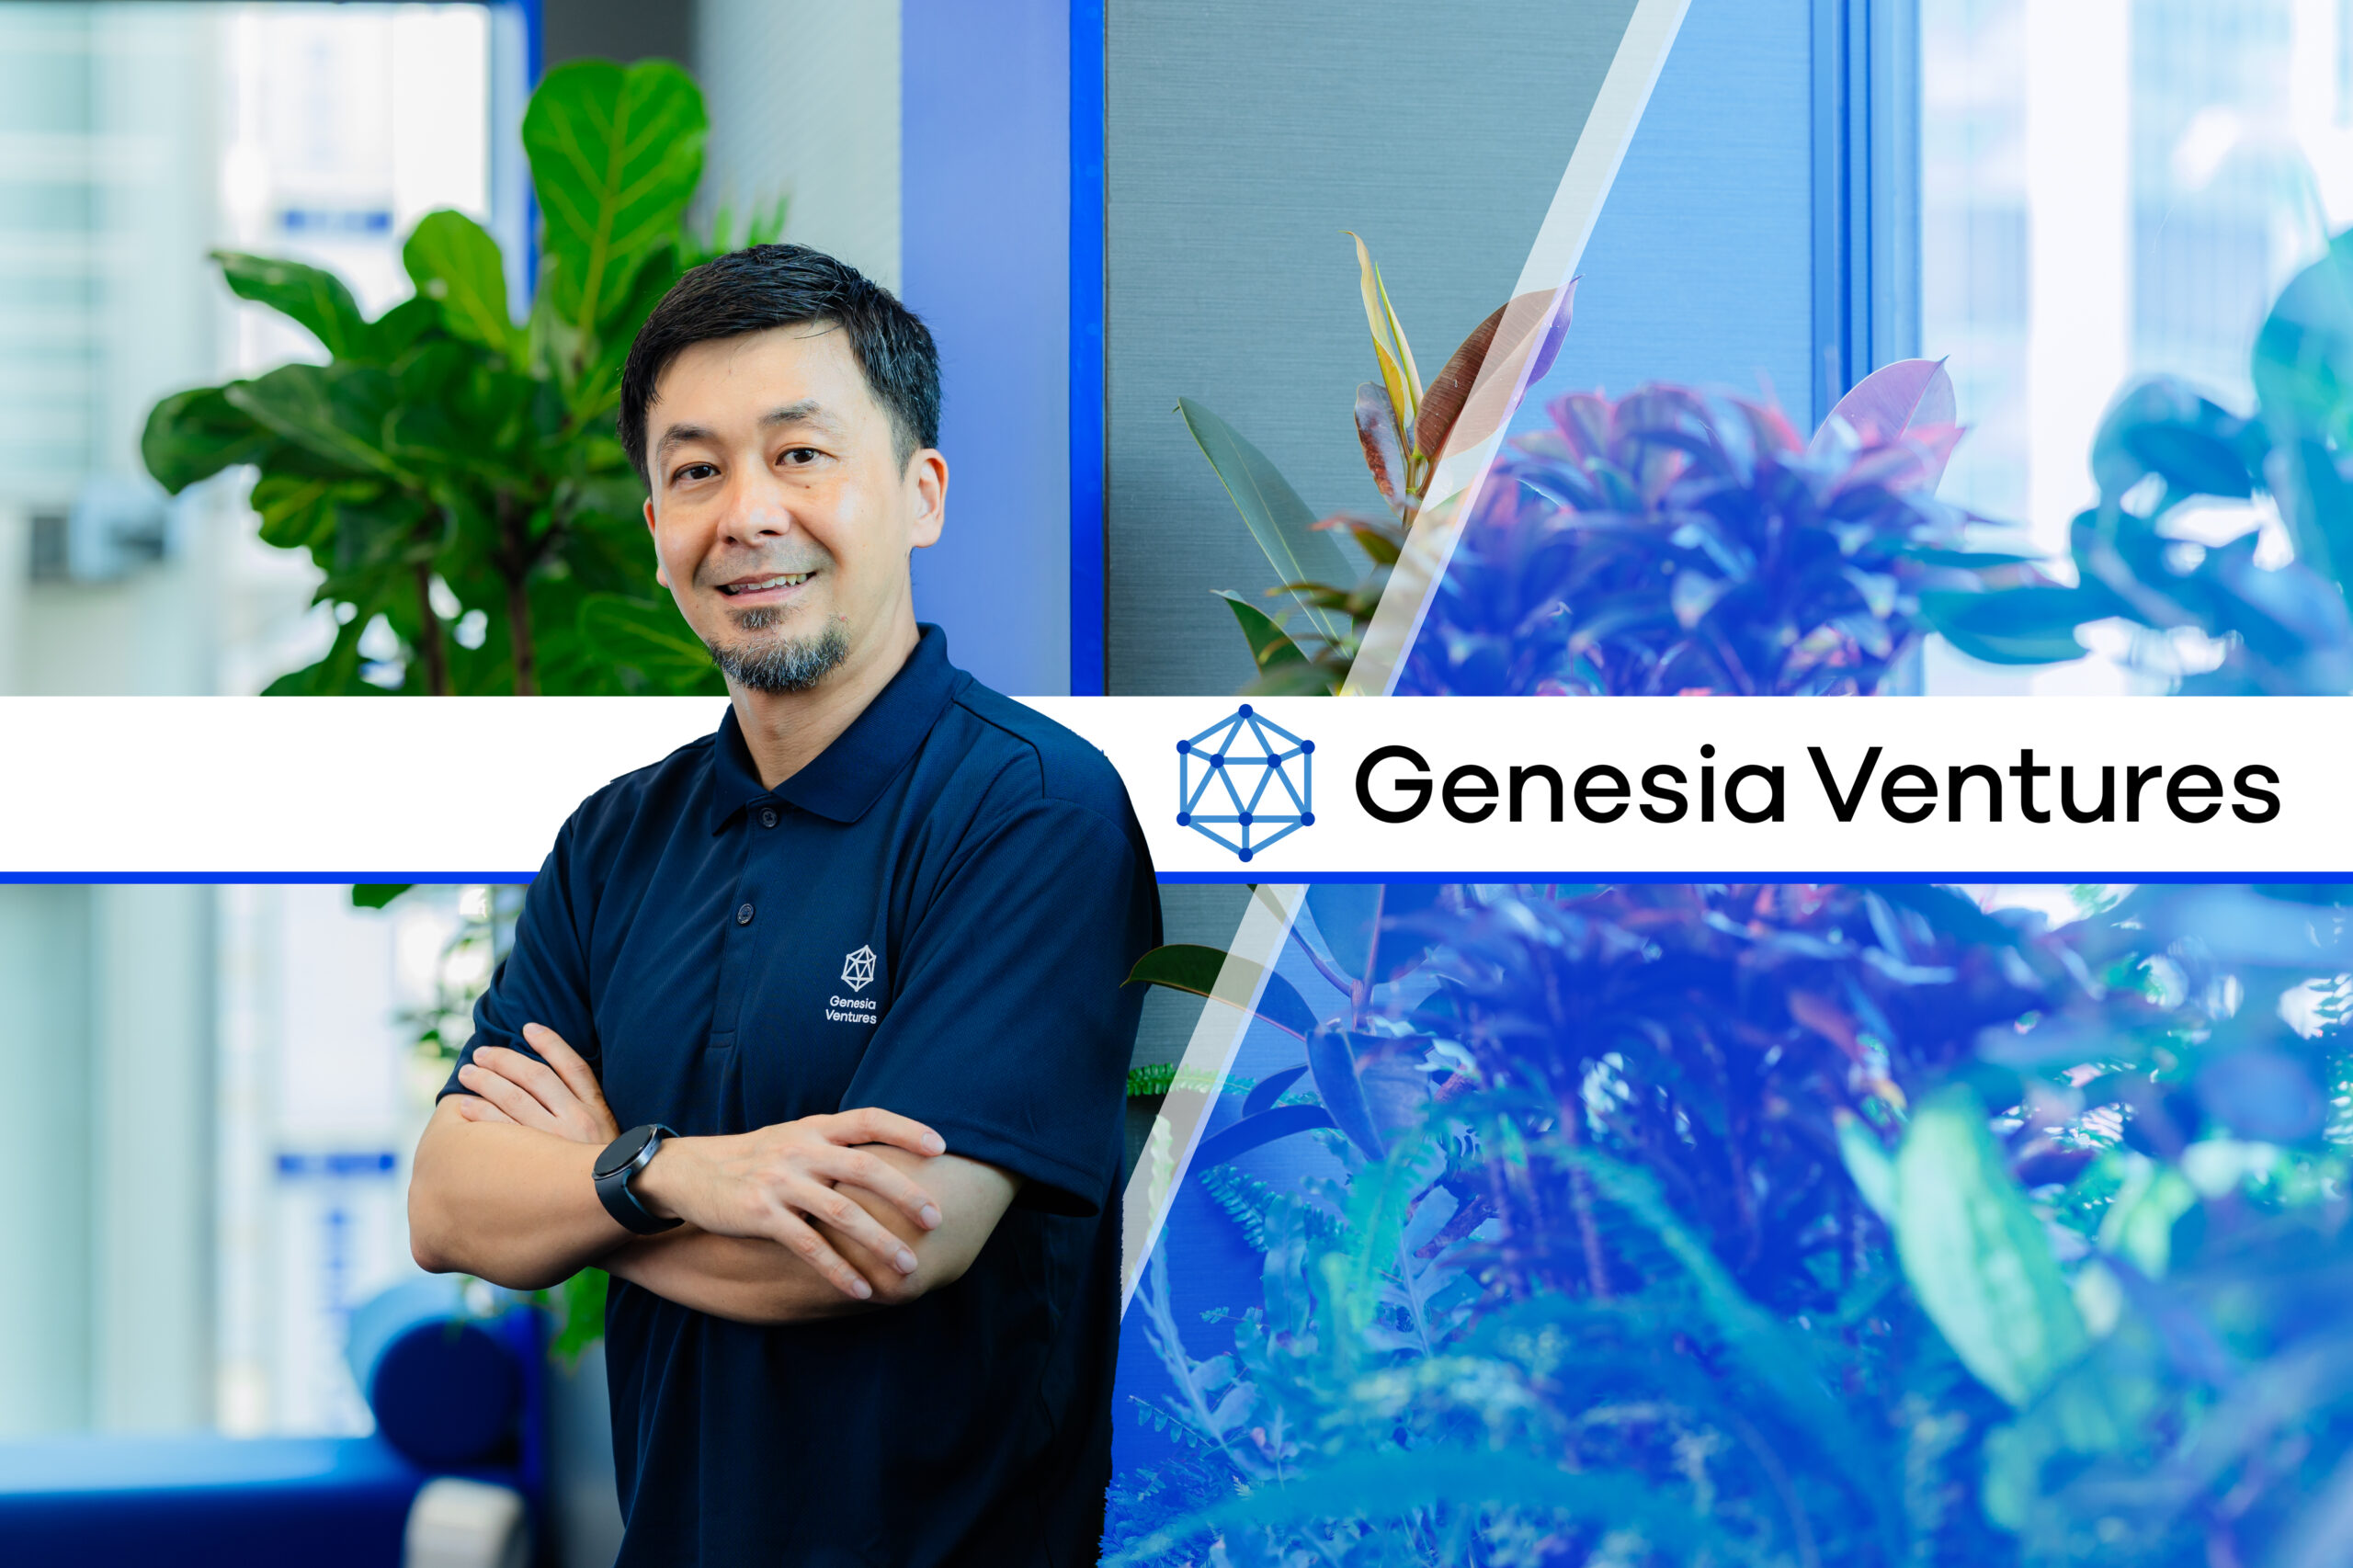
株式会社ジェネシア・ベンチャーズ 海外投資責任者/General Partner 鈴木 隆宏
株式会社ジェネシア・ベンチャーズは、日本・インドネシア・ベトナム・インドの4拠点を通じて、アジア各国のシード期(創業初期)スタートアップへの投資と経営支援を行う独立系ベンチャーキャピタルです。2026年には主力となる4号ファンドを約180億円で組成完了し、新たに「Asia Origin」という投資コンセプトを掲げています。今回は、同社で海外投資責任者/General Partnerを務める鈴木隆宏氏に、4号ファンドの特徴やアジア展開の戦略、投資判断の基準、そして今後アジア発グローバルを目指す起業家へのメッセージについて、詳しくお話を伺いました。
「Asia Origin」を支える4号ファンド、180億円組成の背景
4号ファンドの概要や規模、特徴についてお聞かせください
1号ファンドは40億円、2号ファンドは80億円、3号ファンドは150億円と規模を拡大してきました。今回の4号ファンドは、さらに増額した約180億円で組成を完了しています。
4号ファンドにおける大きな変更点は、1社あたり最大15億円程度まで追加投資できる枠を設けたことです。シード段階でこの上限まで投資することはありませんが、順調に成長する投資先に対しては、シリーズB、シリーズCと事業が拡大する過程でも、継続的に追加投資していく方針です。
私たちは、創業前後のごく初期段階から投資するシード特化型のファンドです。こうした投資スタイルを踏まえると、150億円から200億円程度が、投資家の皆さまにリターンをお返ししやすい適正な規模だと考えています。ファンドは投資家の皆さまからお預かりした資金で運用するため、規模が大きくなりすぎると、十分なリターンを生み出すことが難しくなるからです。
投資領域については、特定のセクターに限定せず、幅広い分野を対象としています。中でも中心となるのは、まだアイデア段階にある企業や、プロダクトを開発中で売上が立っていない企業など、シードステージ(創業初期)への投資です。
投資テーマを検討する際には、技術や社会環境の変化によって、これまで進まなかった変革がどの領域で起こるのかを重視しています。たとえば、規制緩和によって新規参入が可能になったり、AIの進化によって既存産業の商慣習や行動を変えることへの抵抗感が下がったりすることで、変化が一気に広がる場合があります。
こうした技術進化に伴う人々の意識や行動の変化についてチームで議論しながら、投資テーマを見定めています。
アジア発グローバルインパクトへの挑戦
「Asia Origin」というコンセプトについて、詳しくお聞かせください
「Asia Origin」は、創業当初から取り組んできたことを改めて言語化したものです。
「Asia Origin」には二つの意味を込めています。一つは、各国を俯瞰することで見えてくる共通の課題や機会をもとに、国をまたいで展開できるスタートアップを生み出していくということ。もう一つは、アジアの一国から出発し、グローバルで成功する単一のスタートアップを生み出していくということです。
私たちは、日本・インドネシア・ベトナム・インドの4カ国に拠点を持ち、各国のエコシステムや起業家の動向を横断的に見ています。そうすることで、一つの国だけを見ていては気づきにくい課題や事業機会を見つけ、新たなビジネスアイデアを起業家の皆さまと議論しながら形にしていくことも、「Asia Origin」の重要な考え方です。
単一の国しか見ていないと、どうしてもその国の切り口でしか物事を判断できません。日本のことしか知らない人は日本の視点でしか物事を見られませんし、日本とインドネシアの2カ国だけを見ている場合も、前提がまったく異なる両者を単純に比較しすぎてしまう危うさがあります。
比較の軸が増えれば増えるほど、「今の日本はどうなのか」「今の東南アジアのこのセクターはどうなのか」を、より立体的に捉えられるようになります。
例えば荷物の配送品質一つをとっても国によって求められる水準は異なります。日本では、荷物が壊れず、梱包もきれいな状態で届くことが当然とされている一方で、海外では、梱包に多少の傷みがあっても、中身が無事であれば問題にならない場合もあります。このように、各国が置かれている前提が異なれば、事業で注力すべきポイントも変わります。
各国固有の前提や課題を俯瞰することで、一見異なる市場に共通する課題を見つけたり、ある国で成功しているビジネスモデルを別の国に応用できる可能性に気づいたりします。
こうした視点は、実際の投資判断にも活かしています。例えば、インドネシアで成功している企業があっても、日本語が大きな参入障壁となるため、その企業がそのまま日本市場へ進出するのは容易ではありません。
一方で、そのビジネスモデル自体は日本でも成立する可能性があります。その場合は、海外の成功事例を参考にしながら、日本市場に適した形で事業を展開するスタートアップへ投資することもあります。
「掛け算」で生まれる投資機会
日本・インドネシア・ベトナム・インドの4拠点展開について、それぞれの狙いをお聞かせください
4拠点それぞれに明確な狙いがあります。
日本は成熟した市場であり、これまでは100億円前後の時価総額でも上場が可能であるなど、他のアジア諸国と比較して、IPOというイグジットが現実的な選択肢として存在していたことが特徴です。ただ、東京証券取引所による上場維持基準の見直しなどを踏まえると、今後はM&Aをイグジットの主軸としながら、その先も大きな成長を続けられる企業がIPOを目指す市場へと変わっていくと考えています。
インドネシアは東南アジア全体の人口約7億人のうち約2億8000万人を占める最大国であり、経済成長を考えても外せない市場です。ベトナムは人口こそインドネシア、フィリピンに次ぐ規模ですが、起業家の数やスタートアップエコシステムの発展度合いではフィリピンを上回っており、インドネシアに次ぐ規模のエコシステムになりつつあります。
インドは人口規模で世界有数であり、今後10年、20年という長いスパンで見ても外せない市場です。スタートアップエコシステムの規模で見ると、すでにアメリカ、中国に次ぐ水準まで成長してきています。一方で街や生活インフラの成熟度では東南アジアの方が進んでいる部分も多く、インドの起業家にとって東南アジアの発展の様子は参考になるようです。
4カ国に拠点を持つからこそ、単一国では生まれない連携も可能になっています。たとえばインドネシアに進出している日系企業とインドネシアの投資先をおつなぎしたり、ベトナムに進出したインドネシアの投資先の採用を現地チームが支援したりと、国をまたいだ「掛け算」の価値を提供できることが、私たちならではの強みだと考えています。
投資判断の基準や大切にしていることについてお聞かせください
投資判断では、「市場が大きいか」「誰が戦うのか」「どう戦うのか」という3つの要素の組み合わせで考えています。
「市場が大きいか」については、技術の進化によって見立てが変わることがあります。これまで市場の成長を妨げていた抵抗がAIによって取り除かれるのであれば、これまで大きなビジネスになりにくかった市場でも、今後大きく成長する可能性があります。どの市場にどのような抵抗があり、それが今後10年でどう変化していくのかを、チームで議論しながら投資判断に反映しています。
また、「どう戦うのか」という戦略も、技術や事業環境の変化によって変わり続けます。だからこそ、特にシード期においては、「誰が戦うのか」、つまりどんな起業家であるかを最も重視しています。
具体的には、起業家が持つ「欲求のタンクの大きさ」と、そのタンクを満たす「水の色」という2つの観点で見ています。
タンクの大きさとは、どのレベルのビジネスや社会的インパクトを実現できれば自身が満たされるか、という欲求のスケールです。このタンクが大きい起業家ほど、事業の過程で直面する困難を乗り越えていける傾向があります。
もう一つの水の色は、その欲求が自分自身に向いているか、社会や第三者に向いているかという方向性を表しています。短期的な欲求が強く、自分自身への関心が中心にある場合は、長期的に事業へ向き合い続けることが難しいケースもあります。
反対に、社会へ大きなインパクトを与えることで自分自身も満たされる起業家は、長く挑戦を続け、大きなことを成し遂げる可能性が高いと感じています。 こうした資質は、面談だけでなく食事の場など、日常のさまざまな機会を通じて見極めるようにしています。
市場やその戦い方はAIをはじめとする技術の進化によって変わっていきますが、「誰と一緒に働きたいか」「誰とチャレンジしたいか」という軸は、AIの時代になっても変わらないと考えています。むしろチームの人数は小さくなっていく可能性がある中で、この軸の重要性は相対的に高まっていくのではないかと感じています。
「ハンズイフ」で伴走する、投資後のバリューアップ支援
投資後の支援体制やバリューアップの取り組みについてお聞かせください
私たちは「ハンズオン」ではなく、「ハンズイフ」の姿勢で投資先と向き合っています。事業に日々向き合っているのは経営者やそのチームであり、そこに私たちが深く介入することは適切ではないと考えているためです。一方で完全に任せきりのハンズオフでもなく、起業家が困った時に頼れる支援体制を整えることを大切にしています。
支援領域は「ヒト・モノ・カネ」のうち、あえて「ヒト」と「カネ」に絞っています。プロダクト(モノ)については、日々事業に向き合っている起業家自身の方が私たちより詳しいことがほとんどなので、そこは深く関与しないという方針です。
一方でヒトとカネについては、初めての起業では組織づくりの経験がなかったり、ファイナンスの知識が十分でなかったりと、つまずきやすいポイントが多いため、私たちの立場からしっかりとサポートするようにしています。
組織づくりでは、多くの投資先を支援してきた知見をもとに、成長段階ごとに起こりやすい失敗や、「今やるべきこと」「まだやらなくてよいこと」を伝える勉強会を実施しています。また、組織や経営者への評価を可視化するサーベイツールを提供し、その結果をもとに経営チームと対話する機会も設けています。
経営者は率直なフィードバックを受ける機会が少ないため、組織の課題や認識のずれに気づくきっかけをつくることを大切にしています。
このほか、ビジョンやミッションといった自分たちが何者であるかを言語化するPR・ブランディング支援や、大企業とのアライアンス支援なども行っています。ファイナンス面では、投資家やキーパーソンとの接点をつくるだけでなく、起業家が伝えたい内容を、投資家により伝わりやすい形へ整理する支援も行っています。
採用人数などの目に見える成果だけでなく、会社が長く成長するための土台をどうつくるかを重視し、地道に伴走しています。
イグジットの壁をどう越えるか
アジアのスタートアップ・VC業界の現状と課題について、どのようにお考えですか
日本市場が次のステージに進むうえで重要なのは、イグジットの規模をいかに大きくしていくかという点だと考えています。
この10年ほどで、VCからスタートアップへの年間投資額は大きく増加し、日本のスタートアップを取り巻く環境も大きく発展してきました。一方で、大型のイグジットは定期的に生まれているものの、投資市場の拡大に比べると、イグジットの規模はまだ十分に追いついていないと感じています。
スタートアップへの投資額が拡大するなかで、それに伴ってイグジットの規模も大きくなり、投資家へのリターンが次の投資へと再循環していくことが、エコシステムの持続的な成長には欠かせません。これは起業家やVCだけではなく、日本のスタートアップ・エコシステム全体で向き合っていくべきテーマだと考えています。
海外でM&Aが多い背景には、上場のハードルが高いことがあります。上場という選択肢が限られていれば、自然とM&Aが有力なイグジット手段になります。一方、日本では上場が現実的な選択肢になりやすかったため、買収されるよりも上場を目指したいと考える経営者も少なくありませんでした。
多様なイグジットの生態系をつくるには、上場とM&Aのあり方を含め、出口の選択肢を見直していく必要があります。日本も上場基準の見直しによって、ようやく海外に近い方向へ一歩を踏み出した段階だと捉えています。ただし、それが本当の転換点になるかどうかは、今後の動きを見極める必要があります。
東南アジアでは、2022年後半から2023年にかけて世界的なスタートアップ投資の調整の影響が鮮明になり、日本よりも早く厳しい資金調達環境に直面してきました。
その背景には、2020〜2021年の低金利と過剰流動性のもとで、スタートアップへの投資額やバリュエーションが急速に上昇したことへの反動があります。そこに2022年3月から始まった米国の急速な利上げが重なり、世界中に投資する機関投資家の資金がリスク資産から相対的に安全性の高い資産へとシフトしました。
その結果、東南アジアを含むスタートアップへの資金供給が大きく絞られ、投資額やバリュエーションの調整が進みました。東南アジアでは上場事例はまだ限られていますが、大型M&Aは着実に増えています。今後、上場する企業も徐々に増えていけば、エコシステムとしてさらに成熟していくと見ています。
一方、インドではすでにスタートアップの上場企業が増え始めており、スタートアップ・エコシステムは成熟の段階に入りつつあると感じています。
「行動の価値」が問われる時代に、アジア発グローバルへ挑む起業家へ
アジア発グローバルを目指す起業家・スタートアップへメッセージをお願いします
AIの進化によって情報格差は小さくなり、言語の壁も超えやすくなっています。だからこそ、これからはリサーチだけでなく、どれだけ行動し、どれだけ多くの打ち手を試したかという行動の価値がより重要になると感じています。
特にシード期においては、泥臭く行動する中でしか得られない一次情報をどれだけ集められるかが、事業の解像度を高める鍵になります。
また、グローバルを目指すのであれば、日本で事業を大きくしてから海外を考えるという順番では遅いと感じています。私たちの東南アジアの投資先の中には、すでに6カ国で事業を展開し、上場前から時価総額500億円を超える企業もあります。
彼らに共通しているのは、インドネシア発の発想ではなく、グローバルな視点から「なぜこの国から始めるのか」を考えている点です。日本で事業を始めることで得られる強みが、他の国でどう生きるのかという掛け算の視点を、ぜひ持っていただきたいと思います。
最後に、AIがどれだけ進化しても、事業を前に進めるのも、M&Aを決断するのも、最終的には人と人とのつながりだと感じています。泥臭く行動しながら、良い人とのご縁を大切にしていただければと思います。
本日は貴重なお話をありがとうございました!
キャピタリストデータ:鈴木 隆宏 氏
2007年4月、サイバーエージェント入社。学生時代から、インフルエンサーマーケティングを行う子会社CyberBuzzの立ち上げに参画し、新規事業立ち上げ、アライアンス業務、新規営業チャネルの開拓等に関わる。その後、サイバーエージェントグループのゲーム事業に関わり、子会社CyberXにてモバイルソーシャルアプリケーションの立ち上げ及びマネジメント業務に従事し、高収益事業への成長に貢献。2011年6月よりサイバーエージェント・ベンチャーズ(現:サイバーエージェント・キャピタル)へ入社し、日本におけるベンチャーキャピタリスト業務を経て、同年10月よりインドネシア事務所代表に就任すると共に、東南アジアにおける投資事業全般を管轄。東南アジアを代表するユニコーン企業Tokopedia(インドネシア)、CodaPayments(シンガポール)への投資など、多数の経営支援を実施。2018年9月末に同社を退職し、株式会社ジェネシア・ベンチャーズに参画。
企業情報
|
法人名 |
株式会社ジェネシア・ベンチャーズ(Genesia Ventures, Inc.) |
|
HP |
|
|
設立 |
2016年8月31日 |
|
事業内容 |
ベンチャーキャピタル事業 |
関連記事