
【#760】日本の製造知見と最先端研究を掛け合わせ、アジア発ディープテックを世界へ
2026.09.28
358 views


ベンチャー起業VC
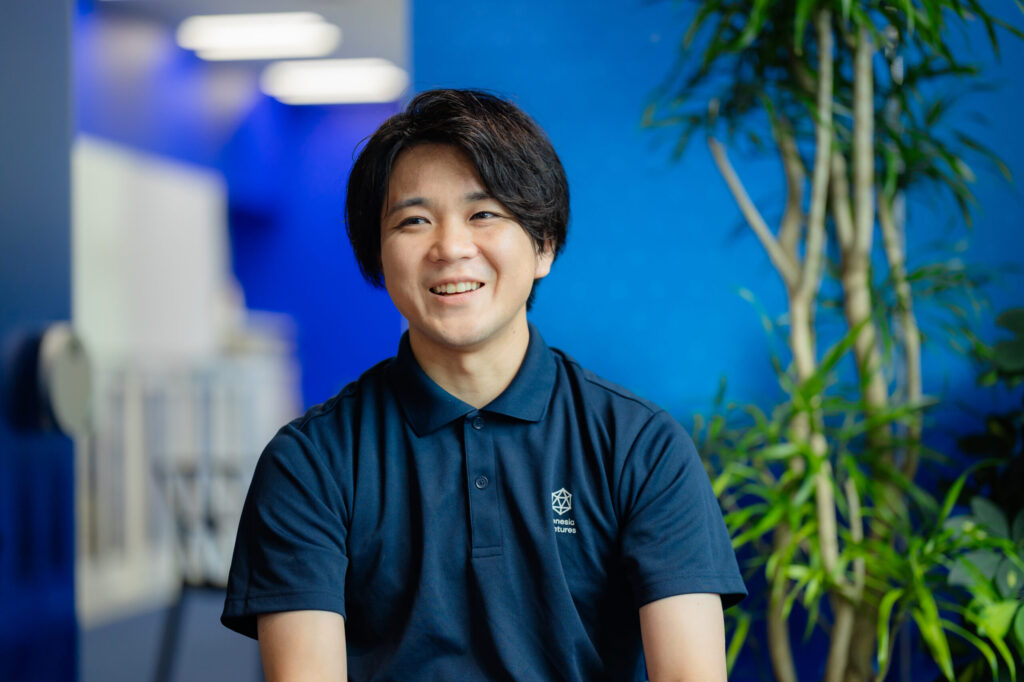
株式会社ジェネシア・ベンチャーズ Investment Manager 曽我部 崇
株式会社ジェネシア・ベンチャーズは、プレシード・シードステージのスタートアップを対象に投資を行うベンチャーキャピタルです。ソフトウェアやAI・ブロックチェーンなどの技術基盤への投資に加え、ハードウェアや素材、エネルギーといったディープテック領域、ESG関連領域まで幅広く手がけ、インドネシアやベトナム、インドにも拠点を構えてグローバルに投資活動を展開しています。今回は、大学院で電池材料の研究に携わった後、2022年に同社へインターンとして参画し、2023年よりInvestment Managerを務める曽我部崇氏に、アジア・日本発のディープテックがグローバルで勝つための条件や、資金調達・スケールの鍵について詳しくお伺いしました。
研究者からキャピタリストへ。
これまでのご経歴と、現在のお仕事内容を教えてください
私は新卒でジェネシア・ベンチャーズに入社しており、その前の1年間は大学院に在籍しながら同社でインターンをしていました。大学時代はロケットを打ち上げるサークルの代表を務めるなど、学生の頃からスタートアップに近い領域に身を置いており、漠然とした興味を抱いていました。
転機となったのは、現在の投資先である株式会社ElevationSpaceの代表と学生時代からの知り合いだったことです。彼がジェネシア・ベンチャーズから資金調達を受けていたことをきっかけに、VCという立場でスタートアップに関わる道があることを知り、インターンを志願しました。そこから正社員として入社し、現在はキャピタリストとして投資活動に携わっています。
主な投資領域はディープテックです。ジェネシア・ベンチャーズは、もともとインターネット領域への投資に強みを持つベンチャーキャピタルですが、さまざまな業界の課題に対して、ソフトウェアとディープテックの両方からアプローチできると考えています。
これまでソフトウェアを中心に捉えてきた領域にディープテックの視点を加え、ハードとソフトを組み合わせたソリューションによって、業界課題の解決を目指す企業に投資しています。日々の業務では、新たな投資先を探すだけでなく、どの領域に投資機会があるのかという仮説を磨くことにも多くの時間を使っています。
仮説に合う企業がまだ存在しない場合は、その領域で起業する可能性のある人材や、関連技術を持つ研究室を探すこともあります。投資後は、CXO人材の採用や組織づくり、次の資金調達に向けたストーリー設計などを支援し、投資先と二人三脚で事業戦略をアップデートしています。
私も大学院では、電池材料の研究に取り組んでいました。研究者と呼べるほど長い経験ではありませんが、研究者がどのように技術を捉え、社会実装につなげようとしているのかを理解できることは、自分の強みだと感じています。
市場と研究内容の両方を理解していると、研究者が想定している用途とは別の市場に可能性を見いだせることがあります。ある市場では立ち上がりにくい技術でも、別の分野で活用すれば大きな価値を生み出せるケースは少なくありません。
そうした技術と市場の新たな接点を見つけ、提案できることは、研究に携わった経験があるからこそできることだと考えています。
アジアや日本発のディープテックが世界で勝つためには、どのようなことが重要でしょうか?
まず日本にどのような強みがあるのかを考えることが出発点になります。
日本には部品を製造できる町工場をはじめ、製造を支える人材や技術が数多く存在します。これまでは、アメリカが設計や上流工程を担い、マーケティングも握る一方で、製造は日本が担うという分業体制がありました。この製造の知見を活かせるサービスは、グローバルで勝負できる可能性を持っていると考えています。
そのうえで、どのような研究開発と組み合わせるかが重要になります。日本の製造業の強みを活かすのであれば、材料や化学の分野との組み合わせが有効です。これらの分野は日本の研究がグローバルでも高い競争力を持っているため、世界最先端の研究と日本の製造の強みを掛け合わせることには大きな将来性があります。
また、宇宙分野のように、複数の部品を組み合わせ、高度な精密加工を必要とする製品も有望です。国内でサプライチェーンを構築し、高付加価値な製品として提供できれば、日本ならではの強みを発揮できます。
アジア全体で見ると、レアメタルをはじめとする資源が豊富に存在しています。一方で、採掘や精製のプロセスは従来型の手法にとどまっている部分も多く、新しいテクノロジーを持ち込むことで資源をより効率的に活用できる可能性があります。
日本で培った製造や研究の知見をアジアに持ち込み、賃金の安さを活かして現地で製造し、グローバルに販売していく。各国の強みを組み合わせながら世界で戦っていくストーリーを描けるのではないかと考えています。
一方、日本から海外市場への接続は、まだ十分とは言えません。日本発のスタートアップが世界で大きく成功した事例が少なく、起業家にとって心理的なハードルがあります。言語や商習慣の違いも、海外展開を難しくする要因です。
起業家は基本的に、一つの事業を通じてグローバル展開に挑みます。それに対して、投資家は複数の企業を支援するなかで海外展開の知見を蓄積し、それを次の起業家へ還元できます。だからこそ、投資家には成功や失敗から得た知識を共有し、挑戦を支える役割があると考えています。
私自身も、海外展開の成功事例を積み重ね、その知見を国内のスタートアップへ提供していきたいと思っています。現地投資家と連携した工場設立の支援や、日本と海外の投資家の考え方の違いを整理し、日本のスタートアップが海外投資家に伝わる説明をできるよう支援することにも力を入れています。
資金の提供以外に、どのような支援をされていますか?
まず大きいのは、マイルストーン設計の支援です。
投資家の論理と、スタートアップの研究開発におけるマイルストーンを組み合わせながら、次回の資金調達で何をシグナリングしていくのか、上場までに何を成し遂げていくのかという資金配分の戦略を、最初の段階から一緒に考えています。
次に組織づくりの支援です。ディープテック企業は技術者と事業推進を担う事業側が明確に分かれる傾向があり、その両者をうまくマネジメントしていくことが難しい場合があります。
さらに海外に事業拠点が広がるケースも多いため、早い段階からグローバルな経営体制を築いていく必要があります。国内外、そして技術者と事業側のコミュニケーションを円滑にする必要があるため、組織の課題が一気に拡大しやすいことがディープテックの特徴です。
課題が表面化してから一つずつ対処していると多くの時間や労力がかかります。そのため、早い段階から課題が起こりにくい組織のあり方について話し合うほか、投資先同士で知見を共有する機会も設けています。
こうした支援の中で、特に感謝されることが二つあります。
一つ目は、組織コンディションを定点観測する自社開発のソリューションです。匿名のアンケートを通じて社員が抱える不満を早期に検知し、その内容を分析したうえで起業家にお伝えしています。潜在的なリスクや先回りして取り組むべきことを提案できるため、非常に喜んでいただくことが多いです。
二つ目はCXO採用の支援です。ディープテック企業の経営層には特有の能力が求められるため、早い段階で良い人材を見極めることは容易ではありません。成功している企業とうまくいかなかった企業の両方を見てきたキャピタリストが採用に関わり、良い人材を見極めていくことは重要だと考えています。
採用後、どのように組織を運用していくかまで一緒に考えることも、感謝していただくことが多い部分です。
技術の新規性と市場性、両方を見極めるディープテック投資
一般的なスタートアップ投資と比較して、重視するポイントを教えてください
一般的なスタートアップ投資との大きな違いは、市場性と技術の新規性を、両方の観点から慎重に見極める必要があることです。
ディープテック企業は研究を起点に創業するケースが多く、創業時点では技術と市場のニーズが必ずしも一致していないことがあります。研究としては優れていても、事業として成立する市場が小さい場合も少なくありません。
例えば、既存材料の性能を100%としたとき、110%の性能を10倍のコストで実現する新素材があったとします。仮に世界最高水準の技術であっても、既存材料で必要な性能を満たせている企業にとっては、10倍の費用を払って導入する理由がありません。
そのため、技術がどれほど優れているかだけでなく、既存技術と比べた経済性や、その技術を必要とする市場の大きさまで含めて判断する必要があります。技術の新規性と事業性を同時に見極めなければならない点が、ディープテック投資の難しさです。
さらに、現在の市場環境だけでなく、今後10年ほどの社会や技術の変化まで見通すことも重要です。周辺技術の進歩によってコストが大幅に下がる可能性もあれば、環境の変化によって既存技術が使えなくなる可能性もあります。現在の状況を調べるだけではなく、将来どのような需要が生まれるのかまで考える必要があります。
直近で特に注目しているのは、AIの発展によって生まれる変化です。AIの活用がさらに広がれば、電力や水といった資源が不足する可能性があります。そうした制約を、どのような技術で解消できるのかに関心を持っています。
一方で、AIやロボットアームの活用によって、少ない人員でも効率的に研究を進められるようになる可能性もあります。これまで人手や実験回数の制約によって成立しなかった分野でも、新たなディープテック市場が生まれるのではないかと考えています。
資金調達において、企業側が意識すべきことを教えてください
創業前と創業後で分けて考える必要があります。
創業前の段階では、将来的にIPOを目指すのか、M&Aを目指すのかを早い段階から考えておくことが重要です。日本ではこれまでIPOを目指す流れが一般的でしたが、海外のディープテックでは9割程度がM&Aという道を選んでいます。
一度IPOに向けた資金調達を行うと、M&Aへの選択肢が狭まる場合もあります。そのため、自分たちの技術を世界に届けるには、自社で事業を成長させるべきか、強力なパートナーと手を組むべきかを早い段階で見極めることが重要です。本当に実現したいことを明確にしたうえで、最適な道を選ぶ必要があります。
創業後は、投資家が何を求めているのかを理解することが重要になります。
投資は基本的に、最終的にどれだけの売上や時価総額を実現できるかというリターンの大きさと、そこに至る確率を掛け合わせた期待値で判断されます。ディープテックの場合、この確率が低く見られやすい傾向があるため、研究開発の進捗と市場獲得の確度との相関関係をしっかり示していくことが欠かせません。
研究開発が進んでいても、それが製品が売れるという仮説の検証につながっていなければ、次の資金調達は難しくなります。次のラウンドまでにどのボトルネックを解決し、そのためにいくら必要で、それによってどの程度時価総額が上がるのかを、調達前から明確に持っておくことが重要です。
また、研究開発に時間がかかる中では、早い段階から今回のラウンドに入らない投資家とも対話し、どのような点が懸念されているのかを確認しながら進めていくことも有効です。
ディープテック企業がスケールするために重要なことは何でしょうか
「作れば売れる」ということを早い段階で証明しておくことが大きな鍵になります。
作る前から、どの程度の性能のものができるかを把握し、見込み顧客となる企業に当たって、実現できれば購入するという言質を得ておくことができれば、技術リスクとマーケットリスクのうち、マーケットリスクを大きく下げることができます。
そうなれば技術開発に資金を投じてくれる投資家が現れ、ものづくりが進み、スケールにつながっていきます。ディープテックの場合、資金調達とスケールがほぼ同義になるため、投資家が懸念する点をどの順番で解決していくかを明確にしておくことが重要です。
組織の面では、技術者と事業側のメンバーが早い段階から噛み合っていることが欠かせません。強いテクノロジーがある上で、事業側のメンバーがその価値を的確に説明し、ものがない状態からでも顧客の関心を集められている企業は、成功しやすい傾向にあります。
研究開発だけを行う組織ではなく、CXO人材の採用や海外拠点も見据えたグローバルな経営体制づくりを早期から進めていくことが、ファイナンス、HR、PRを含めたスケールの土台になると考えています。
研究から社会実装へ。
研究を経て起業を考えている方へ、アドバイスをお願いします
自分たちのプロダクトを世界に届けるにはどうすればよいか、将来の未来予想図から逆算して考えていくことが大切だと思います。
創業した後は非常に忙しくなるため、創業前の段階でこそ、さまざまな可能性を検討しておく必要があります。創業時には見えていなかったことが、創業後に見えてくることも少なくありません。
起業家の先輩やVCと積極的に対話しながら事業を磨き上げ、その上で創業していくことが重要だと考えています。見切り発車で起業するのではなく、早い段階でVCとも話をしながらマーケット側の視点を取り入れ、事業モデルを作り上げていくことができれば、日本からグローバルで成功する企業はより増えていくのではないかと思います。
また、最近考えているのは、一人の研究者が単独で起業するのではなく、隣接する分野の研究者同士が協力して起業するという選択肢です。そうすることで、より強いプロダクトを作れる可能性があります。
研究者同士の協力や、大企業との早期連携など、さまざまな選択肢を早い段階から検討しながら事業仮説をアップデートし、起業していくことが望ましいと考えています。そうした引き出しを増やすためにも、事業と研究の両方を理解しているVCと気軽に対話してみることをお勧めします。
日本から、次のTSMCと呼べるような、グローバルで注目される大きな企業がこの10年で生まれてくることを期待しています。
本日は貴重なお話をありがとうございました!
キャピタリストデータ:曽我部 崇氏
東北大学大学院工学研究科修了。金属を用いない新型電池材料の研究に従事し、自らの研究成果を活用した大学発スタートアップの技術開発や、学生ロケット開発プロジェクトなどにも携わる。研究を通じて「技術が社会構造を変える瞬間」に魅せられ、技術の実装と産業化の狭間にある“律速”を解きほぐすことに関心を持つ。2022年にジェネシア・ベンチャーズへインターンとして参画し、2023年より現職。
企業情報
|
法人名 |
株式会社ジェネシア・ベンチャーズ(Genesia Ventures, Inc.) |
|
HP |
|
|
設立 |
2016年8月31日 |
|
事業内容 |
|
関連記事


RANKING 注目記事ランキング

KEYWORDS キーワード
関連記事